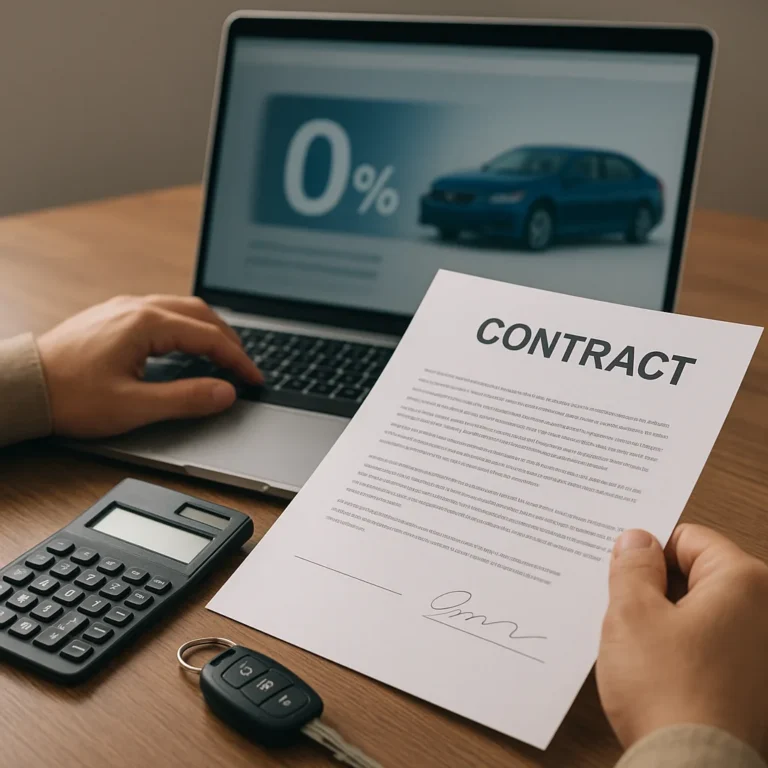
Una promoción que anuncia cero enganche no es legítima solo porque aparezca en una página atractiva o incluya una cuota llamativa. Antes de compartir tus datos o entregar dinero, debes comprobar quién ofrece el crédito, qué contrato propone y cuánto terminarás pagando. En México, esta revisión es especialmente importante cuando intervienen intermediarios, lotes independientes o anuncios difundidos por redes sociales. La verificación no consiste en buscar únicamente el nombre de una empresa: exige contrastar su identidad legal, sus canales de contacto, el registro correspondiente y las condiciones por escrito. Esta guía plantea un recorrido práctico para detectar señales de alerta, confirmar la oferta y conservar pruebas suficientes antes de avanzar a la solicitud.
Comprueba quién está detrás de la oferta
Empieza por identificar a la entidad que realmente concederá el crédito. Pide su razón social, domicilio, teléfono fijo, correo corporativo y nombre del responsable comercial; un logotipo no sustituye esos datos. Busca la empresa en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de CONDUSEF y comprueba que la información coincida con la publicidad. Si el vendedor evita decir quién firma el contrato, cambia varias veces de nombre o solo atiende por mensajería instantánea, detén el proceso. También verifica que el dominio web, la dirección y las cuentas bancarias pertenezcan a la misma entidad, no a una persona desconocida.
Exige una propuesta completa antes de entregar documentos
No aceptes una explicación basada únicamente en la mensualidad. Solicita una cotización con precio del vehículo, importe financiado, plazo, tasa, CAT, comisiones, seguro, gastos de apertura y penalizaciones aplicables. Debe indicar claramente qué significa cero enganche: algunas ofertas no exigen pago inicial, pero incorporan al crédito el seguro, la comisión o accesorios. Pide también la tabla de amortización y una copia del contrato para leerla sin presión. Si el anuncio promete aprobación garantizada, tasa idéntica para todos o condiciones que cambian cuando preguntas, considera esa contradicción una señal para comparar otra alternativa.
Descarta cobros sospechosos antes de solicitar
Una entidad seria explica los costes y no te pide transferir dinero a una cuenta personal para liberar el crédito. Desconfía de supuestos pagos por estudio, seguro urgente, gestoría, membresía o “impuesto” que debas cubrir antes de recibir el contrato. Pregunta quién cobra cada concepto, si aparece en la cotización y qué comprobante obtendrás. No envíes fotografías de tarjetas, contraseñas, códigos de verificación ni accesos a tu banca móvil. Si ya compartiste información y notas presión para pagar, detén el contacto, guarda capturas y avisa a tu banco. La urgencia artificial suele buscar que decidas antes de comparar.
Contrasta contrato, vehículo y vendedor
Verificar la financiación también implica revisar el vehículo que servirá como garantía. Confirma que el número de identificación vehicular coincida en factura, contrato y unidad, y pregunta si es nuevo, usado, importado o recuperado. En una compra a través de lote, solicita la razón social del vendedor, las condiciones de entrega y el procedimiento para cancelar. Comprueba quién quedará como propietario, cuándo se inscribirá la garantía y qué ocurre si el coche no se entrega. No firmes hojas en blanco ni aceptes promesas verbales sobre accesorios, reparaciones o seguros. Toda condición importante debe aparecer con cifras, fechas y responsables identificables.
Conserva evidencias y valida antes de firmar
Reúne en una carpeta la publicidad, capturas, cotización, correos, nombres de contacto y documentos recibidos. Llama a la entidad usando el teléfono publicado en su web oficial, no el número enviado por un asesor, y confirma que la promoción siga vigente. Después compara la oferta con al menos otra institución utilizando el CAT y el coste total, no solo el plazo. Si detectas datos contradictorios, falta de contrato o presión para firmar hoy, pospone la decisión. Puedes pedir orientación a CONDUSEF y presentar una reclamación si una institución regulada incumple lo anunciado. La trazabilidad te permite decidir con más seguridad y reclamar con pruebas.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa Consulta el SIPRES de CONDUSEF Sitio oficial de CONDUSEF y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
¿Cómo verificar que una oferta de financiamiento sin enganche es legítima requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.