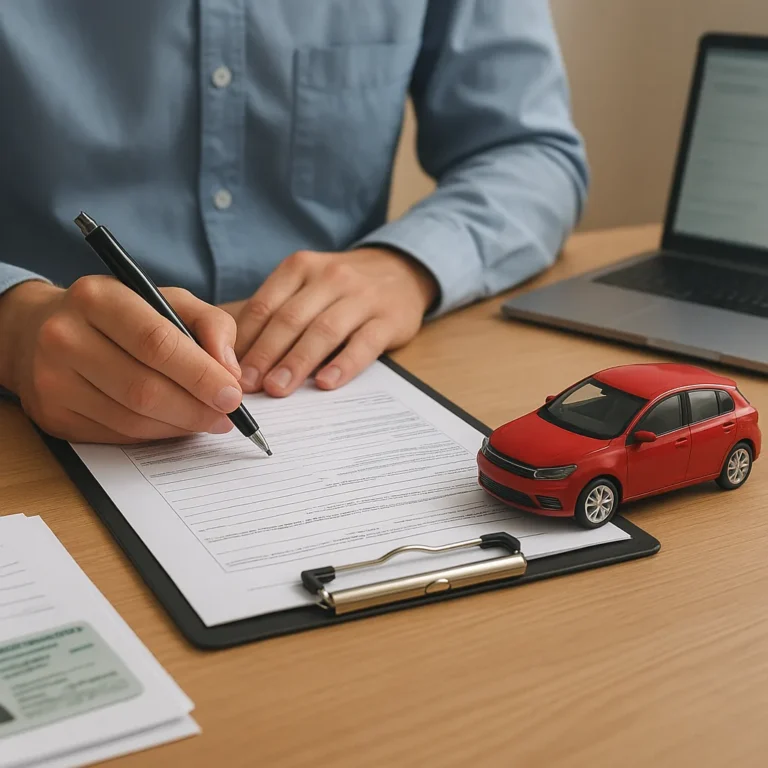
Solicitar un financiamiento vehicular sin enganche resulta más sencillo cuando preparas la información antes de visitar un lote o enviar una solicitud en línea. La entidad querrá comprobar quién eres, cuánto ganas, dónde vives y cómo has pagado otras obligaciones. Reunir los documentos no garantiza la aprobación, pero evita retrasos, solicitudes duplicadas y decisiones tomadas bajo presión. También te ayuda a detectar desde el principio si una cuota promocional exige requisitos que no cumples. En México, los documentos exactos cambian según el banco, financiera, distribuidor y tipo de vehículo. Por eso conviene preparar un expediente básico, confirmar la lista oficial y seguir un orden que permita comparar condiciones sin confundir precalificación con autorización definitiva.
Prepara primero tu identificación y tus datos personales
Ten a mano una identificación oficial vigente, CURP, RFC y comprobante de domicilio reciente, además de un número telefónico y un correo que consultes con frecuencia. Algunas instituciones piden estado civil, referencias personales o permiso para consultar tu historial crediticio. Revisa que el nombre y la dirección coincidan en todos los documentos; una diferencia pequeña puede provocar una validación adicional. Escanea los archivos con buena calidad, pero entrégalos solo mediante el portal oficial o en la sucursal confirmada. No mandes tu INE, CURP o comprobantes a perfiles desconocidos de redes sociales, aunque utilicen la marca de una financiera.
Ordena las pruebas de ingresos y estabilidad
Para demostrar capacidad de pago, reúne recibos de nómina, estados de cuenta o declaraciones fiscales según tu situación laboral. Un empleado puede necesitar recibos recientes y constancia laboral; una persona independiente suele aportar estados de cuenta, facturas o declaraciones que muestren ingresos regulares. Si recibes comisiones, bonos o propinas, pregunta qué parte acepta la entidad y cómo debe acreditarse. Evita alterar archivos o enviar capturas incompletas: la financiera puede pedir originales y detectar inconsistencias. Calcula también la antigüedad en tu empleo o actividad, porque algunas políticas exigen varios meses de continuidad antes de considerar la solicitud.
Define el vehículo y revisa sus condiciones
Antes de iniciar el trámite, decide si buscas un coche nuevo o usado, el rango de precio y el uso que tendrá. La financiera puede solicitar factura, carta factura, comprobante de propiedad o documentación de importación cuando el vehículo no sea nacional. Confirma si acepta la marca, el año y el kilometraje del modelo elegido; una precalificación para un vehículo no implica que cualquier unidad cumpla sus reglas. Pide por escrito los gastos de placas, registro, seguro y accesorios que se incorporarán a la operación. Así evitas preparar documentos para una unidad que después no sea financiable o que eleve el importe solicitado.
Confirma cada etapa y el uso de tus datos
Pregunta cuál será el recorrido exacto: precalificación, entrega de documentos, consulta de historial, aprobación, firma, pago al vendedor y entrega del vehículo. Solicita los plazos aproximados y el nombre del área responsable en cada fase. Lee el aviso de privacidad para saber qué datos se recaban, con quién se comparten y durante cuánto tiempo se conservan. Autoriza la consulta crediticia solo en el canal identificado y guarda el folio de la solicitud. Si te piden firmar un pagaré, contrato o autorización antes de mostrarte las condiciones económicas, pide una copia y aclara su alcance. La secuencia debe ser verificable, no una cadena de mensajes improvisados.
Compara respuestas antes de enviar la solicitud
Utiliza una lista única para comparar dos o tres alternativas: documentos requeridos, plazo de respuesta, tasa, CAT, seguros, comisiones y condiciones de cancelación. Pregunta si la solicitud genera una consulta que quedará registrada en tu historial y evita enviar el expediente a muchos lugares sin necesidad. Cuando recibas aprobación, comprueba que el contrato conserve lo ofrecido durante la precalificación y que el importe sin enganche no incluya conceptos que nunca autorizaste. Firma solo cuando puedas leer las páginas y obtener una copia completa. Si falta un documento, pide la razón exacta y el canal seguro para entregarlo, en vez de reenviarlo repetidamente a contactos distintos.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa Consulta tu CURP Buró de Crédito y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
¿Qué documentos y pasos conviene preparar para solicitar un financiamiento vehicular sin enganche requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.