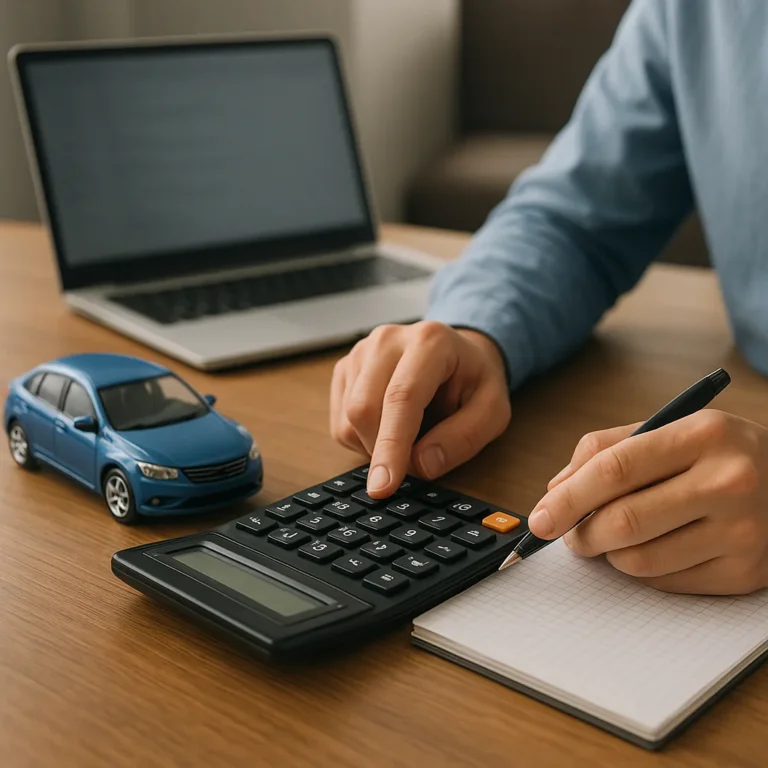
El precio que ves en un anuncio no equivale al coste total de comprar un vehículo a crédito. En un financiamiento sin enganche, esa diferencia puede ser mayor porque el préstamo cubre una proporción más alta del valor y los gastos iniciales pueden sumarse al saldo. Para calcularlo bien, necesitas seguir el dinero desde el precio del coche hasta el último pago: cuánto se financia, qué intereses genera, qué comisiones se cobran y qué productos son obligatorios. También conviene separar el coste del crédito del coste de uso del vehículo. A continuación verás una forma ordenada de construir la cifra final y comparar ofertas que, a primera vista, parecen tener mensualidades similares.
Empieza por el precio real del vehículo
Empieza con el precio pactado del vehículo, no con la mensualidad promocional. Añade impuestos, alta o registro, placas, gestoría, accesorios obligatorios y cualquier comisión de apertura. Pregunta qué conceptos se pagan al firmar y cuáles se incorporan al préstamo, porque financiar esos importes también produce intereses. Si el coche es usado, incluye una revisión mecánica y posibles reparaciones inmediatas; un precio inferior no siempre significa una operación barata. Pide un desglose por escrito y comprueba que coincide con la factura o el contrato. Esta lista inicial fija el importe real que necesitas cubrir antes de evaluar la forma de pago.
Calcula cuánto dinero entrará en el préstamo
Después identifica el importe financiado. Resta los pagos que harás de inmediato y suma únicamente los gastos que aceptes incorporar, como una comisión o una cobertura. En una oferta sin enganche, verifica si se financia el cien por cien o si existe un pago inicial disfrazado bajo otro nombre. Conviene pedir dos escenarios: uno con enganche y otro sin él, manteniendo el mismo vehículo y plazo. El primero puede reducir intereses; el segundo conserva liquidez, pero aumenta el saldo y normalmente la cuota o la duración. La comparación solo sirve si anotas también el desembolso inicial, no únicamente el importe mensual que aparece en grande.
Lee la amortización y el CAT
Para saber el total, multiplica la cuota por el número de mensualidades y añade los pagos fuera de ella. No confundas una tasa fija con un coste bajo: una financiación larga puede acumular intereses aunque la mensualidad sea cómoda. Revisa la tabla de amortización para observar cuánto se destina a capital y cuánto a intereses en cada periodo. El CAT ayuda a comparar el coste anual de ofertas porque reúne varios cargos, aunque debes leer qué elementos quedan excluidos. Si una entidad muestra una cuota orientativa, solicita la cifra calculada con tu importe, plazo, perfil y seguros; esa será más útil que el ejemplo publicitario.
Separa crédito, seguros y gastos de uso
Hay dos cifras que conviene mantener separadas: el coste de contratar el crédito y el coste de mantener el coche. En la primera entran intereses, comisiones, seguros vinculados, garantías financiadas y penalizaciones previstas en el contrato. En la segunda, combustible, mantenimiento, neumáticos, aparcamiento, impuestos y seguro de circulación. Un seguro obligatorio por la financiera puede elevar el pago anual aunque no aparezca en la cuota. Pregunta si puedes contratarlo con otra compañía y si existen productos opcionales marcados como indispensables. Calcula ambos bloques por separado y luego súmalos para saber cuánto exige realmente el vehículo cada mes y cada año.
Compara ofertas con una misma plantilla
Cuando tengas los datos, crea una tabla con una fila por oferta y columnas para importe financiado, plazo, cuota, CAT, comisiones, seguro y total pagado. Marca además las condiciones que pueden cambiar, como una tasa promocional, el pago puntual o la contratación de servicios. Una oferta con cuota menor puede terminar siendo más cara por alargar el plazo; otra con mayor desembolso inicial puede ahorrar intereses, pero reducir demasiado tu colchón. Elige solo después de comprobar que el coste total y el presupuesto mensual son compatibles. Guarda la cotización, lee las cláusulas y pide aclaraciones antes de entregar documentos o firmar.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa CONDUSEF Banco de México y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
¿Cómo calcular el costo total de un financiamiento vehicular sin enganche requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.