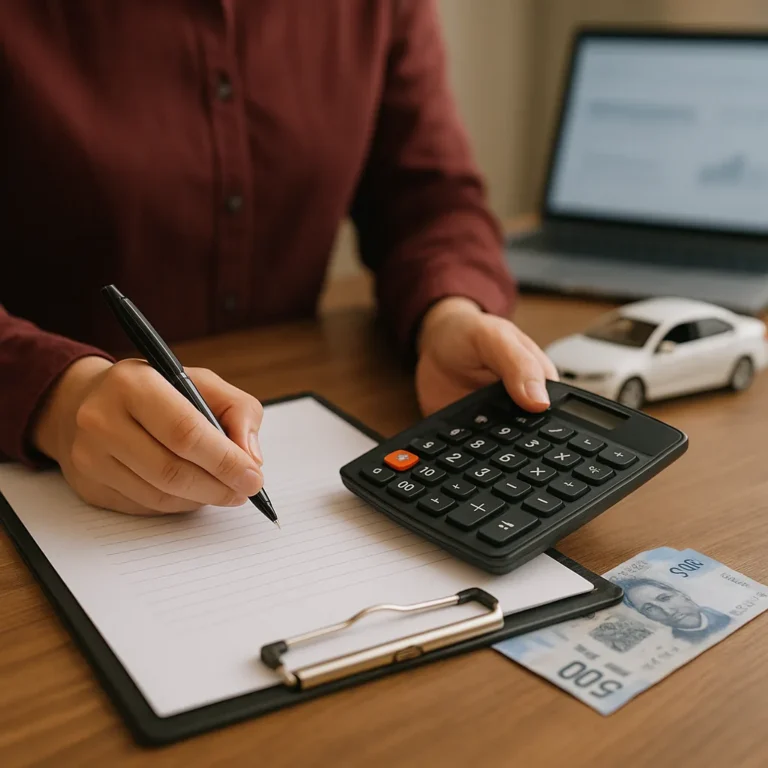
Financiar un coche sin enganche puede parecer una forma sencilla de comprar ahora y pagar después, pero la cuota mensual no es el único dato que debe caber en tu presupuesto. Al no aportar dinero inicial, normalmente financias una cantidad mayor y mantienes la deuda durante más tiempo. Por eso, antes de mirar modelos o promociones, conviene calcular cuánto puedes pagar sin poner en riesgo alquiler, alimentación, servicios y ahorro. En esta guía encontrarás un método práctico para estimar tu capacidad de pago, incorporar los gastos que suelen olvidarse y comprobar si la oferta es sostenible. La idea no es conseguir la cuota más alta que el banco acepte, sino una obligación mensual que puedas mantener incluso cuando aparezca un imprevisto.
Parte de tus ingresos realmente disponibles
El primer paso es separar ingreso bruto, ingreso neto e ingreso disponible. Trabaja con la cantidad que llega a tu cuenta después de impuestos y descuentos, y calcula un promedio conservador si tus ingresos cambian. Después resta gastos fijos, alimentación, transporte, seguros, educación y otras deudas. No uses el mejor mes como referencia: toma el promedio de los últimos tres o seis meses. Si eres autónomo, reserva antes una cantidad para impuestos y temporadas flojas. El resultado representa tu margen real, pero todavía no equivale a la cuota recomendable. Una parte debe quedar libre para ahorro, mantenimiento del vehículo y emergencias.
Mide el peso de tus deudas actuales
Como regla de prudencia, muchas familias intentan que el conjunto de sus deudas no absorba una parte excesiva del ingreso neto, aunque el porcentaje adecuado depende de su estabilidad y de sus obligaciones. Suma tarjetas, préstamos, pagos aplazados y la futura cuota del coche; no analices el crédito vehicular de forma aislada. Por ejemplo, con 30.000 pesos netos y 7.000 pesos de deudas actuales, una cuota de 6.000 elevaría tus compromisos a 13.000 pesos mensuales. El porcentaje resultante puede dejarte demasiado expuesto. Utiliza cualquier referencia como punto de partida, no como autorización automática: si tus ingresos son variables, aplica un límite más bajo.
Simula el coste mensual de tener coche
Una cuota anunciada rara vez refleja todo lo que costará tener el vehículo. Añade combustible, mantenimiento, neumáticos, aparcamiento, seguro, impuestos y reparaciones. Si el coche se usará a diario, revisa tus kilómetros y convierte el consumo estimado en una cifra de presupuesto. También considera el coste de contratar el seguro exigido por la financiera, que puede ser diferente al de una póliza básica. Haz una prueba durante dos o tres meses: aparta la cuota que imaginas junto con esos gastos y observa si llegas a final de mes sin recurrir a la tarjeta. Si la prueba genera tensión, el vehículo está por encima de tu capacidad.
Valora el riesgo específico de no aportar enganche
El enganche cero no elimina el análisis de riesgo; suele trasladar más importe al préstamo. La entidad puede compensarlo con una tasa mayor, un plazo más largo, comisiones o requisitos adicionales. Antes de firmar, pregunta qué ocurre si el vehículo vale menos que el saldo pendiente, especialmente durante los primeros años. Revisa si existe penalización por pagos anticipados y qué gastos se incorporan al crédito. Un historial sólido y una comparación entre propuestas pueden mejorar las condiciones, pero no convierten una cuota incómoda en una decisión. Si puedes aportar una cantidad pequeña sin quedarte sin colchón, compara el escenario con financiar el cien por cien.
Fija un límite antes de negociar
Define una cuota máxima antes de visitar un concesionario y escríbela junto con el coste mensual total que estás dispuesto a asumir. Pide ofertas con la misma duración, importe y tipo de vehículo para compararlas sin que una mensualidad baja esconda más intereses. Solicita la tabla de amortización, el CAT, las comisiones y el importe final a pagar; si un dato no aparece, pregunta. Además, conserva un fondo para varios meses de gastos y evita destinarlo al enganche cero. La decisión es razonable cuando la cuota cabe en meses normales y difíciles, no solo cuando hay bonificaciones o ingresos extraordinarios.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa CONDUSEF Buró de Crédito y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
¿Qué capacidad de pago necesitas para financiar un vehículo sin enganche requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.