
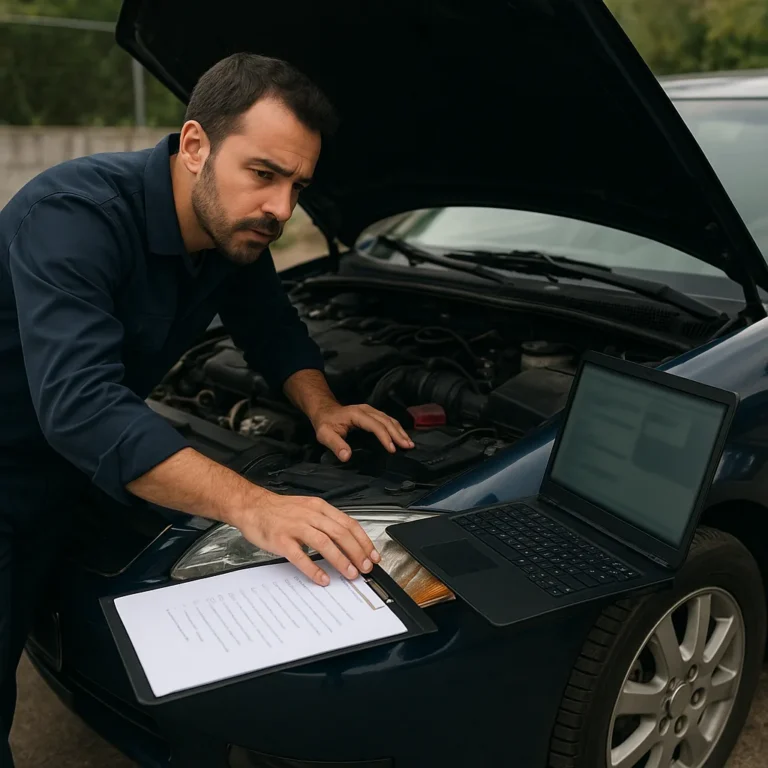
Financiar un auto usado sin comprobarlo a fondo puede convertir una supuesta oportunidad en una deuda llena de sorpresas. El precio, la mensualidad y la antigüedad no bastan para decidir: también debes saber quién lo vende, si tiene cargas, cómo ha sido mantenido y si sus documentos coinciden con el vehículo real. Una revisión ordenada te permite detectar señales de accidente, problemas mecánicos o adeudos antes de firmar. Además, la entidad financiera puede exigir una inspección y limitar los modelos que acepta. En esta guía encontrarás un recorrido práctico para revisar el coche, verificar su historial, calcular el coste de una reparación y proteger tu dinero antes de solicitar el crédito.
Empieza por identificar el coche y al vendedor
Antes de hablar de financiación, confirma que el coche y la persona que lo vende son quienes dicen ser. Compara el número de identificación vehicular (NIV o VIN) grabado en chasis, parabrisas y documentación; cualquier diferencia es motivo para detener la operación. Pide identificación oficial del propietario y verifica que el nombre coincida con la factura o la cadena de documentos. Si interviene una agencia, solicita su razón social, domicilio y condiciones de garantía. Evita entregar un anticipo mientras no tengas copias legibles, una propuesta por escrito y tiempo para revisarlas sin presión.
Revisa la historia legal y administrativa
El historial legal merece la misma atención que la carrocería. Consulta el vehículo en el Registro Público Vehicular (REPUVE) para comprobar si existe un reporte de robo y compara el resultado con el NIV. Pide constancias de tenencia, multas, verificación y cualquier limitación local que pueda impedir el cambio de propietario. También pregunta si el coche se compró mediante otro crédito: una deuda pendiente o una factura endosada de forma incorrecta puede complicar la operación. Guarda capturas y recibos, pero confirma los datos directamente en los portales oficiales de la entidad correspondiente.
Haz una inspección mecánica independiente
Una prueba de conducción no sustituye la revisión de un mecánico independiente. Lleva el coche a un taller que no dependa del vendedor y solicita un diagnóstico por escrito sobre motor, transmisión, frenos, suspensión, neumáticos, fugas y electrónica. Pregunta si las reparaciones son inmediatas, previsibles o simplemente recomendables, y pide un presupuesto con piezas y mano de obra. Observa también el arranque en frío: humo excesivo, testigos encendidos, vibraciones o ruidos metálicos pueden anticipar gastos importantes. Si el vendedor rechaza esta inspección, considera esa negativa una señal para no continuar.
Relaciona el estado del coche con el crédito
El importe aprobado no convierte automáticamente un coche problemático en una compra razonable. Suma al precio financiado las reparaciones que probablemente tendrás que hacer durante el primer año y comprueba si puedes pagarlas junto con la cuota, el seguro y el mantenimiento. Averigua además la edad máxima y el kilometraje que acepta la financiera, porque algunos vehículos usados quedan fuera o reciben plazos más cortos. Pide que la oferta indique modelo, valor de compra, importe financiado, tasa, CAT, plazo y condiciones del seguro. Así compararás el coche real, no una simulación genérica.
Cierra la operación solo con evidencias
Antes de firmar, reúne en una carpeta la inspección, los comprobantes de situación legal, la factura, el contrato de compraventa y la oferta crediticia. Lee qué sucede si aparecen defectos después de la entrega, quién responde por la garantía y cuándo se libera el pago al vendedor. No firmes hojas en blanco ni aceptes que cambien el precio, el plazo o los accesorios en el último momento. Si falta un documento, aplaza la decisión. Un auto usado bien revisado puede ser una alternativa sensata, pero solo cuando su estado, su procedencia y su financiación están respaldados por información verificable.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa Consulta oficial del REPUVE Información de CONDUSEF y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
Revisión de un vehículo usado antes de financiarlo requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.



