Elegir dónde pedir un crédito para comprar un auto cambia tanto el precio como la experiencia del contrato. La agencia ofrece comodidad y promociones, el banco puede aportar una relación previa contigo y la financiera suele especializarse en aprobar operaciones vinculadas a vehículos. Ninguna opción es automáticamente mejor: la conveniencia depende de tu historial, tus ingresos, el modelo elegido, el porcentaje financiado y los costes incluidos. Si buscas financiar sin enganche, comparar se vuelve todavía más importante porque una diferencia pequeña en la tasa o en la comisión puede aumentar mucho el desembolso final. En este recorrido verás qué aporta cada canal, qué preguntas conviene hacer y cómo ordenar las ofertas antes de entregar documentos o comprometer tu presupuesto mensual.
Qué puedes encontrar al solicitarlo en una agencia
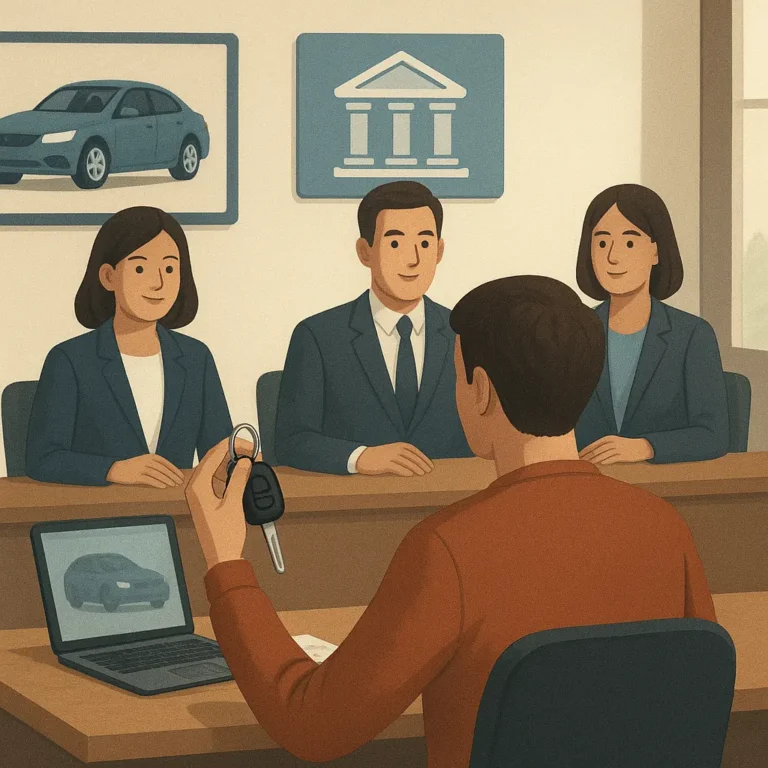
Una agencia suele ser el primer lugar al que acude quien ya ha elegido marca o modelo. Allí puedes comparar el coche y la financiación en la misma conversación, conocer campañas temporales y avanzar con menos trámites separados. A cambio, conviene preguntar quién será realmente el acreedor, porque la agencia puede canalizar tu solicitud hacia un banco o una financiera asociada. La oferta del vendedor no sustituye la revisión del contrato: confirma tasa, CAT, comisión de apertura, seguro, penalizaciones y porcentaje financiado. Si anuncian cero enganche, pide por escrito qué gastos quedan fuera y cuánto dinero necesitas para retirar el vehículo.
Cuándo puede tener sentido acudir a un banco
El banco puede resultar atractivo si recibes allí tu nómina, ya tienes un historial sólido o puedes negociar desde una relación existente. Sus procesos suelen exigir comprobantes claros y una evaluación más estructurada, pero eso también facilita comparar documentos y condiciones. No des por hecho que ser cliente garantiza la mejor tasa: solicita una cotización específica para el vehículo, el plazo y el importe que necesitas. Revisa si la propuesta exige contratar seguros, mantener una cuenta o domiciliar pagos. Calcula la mensualidad con esos productos incluidos y compárala con la de la agencia, no solo con la cifra promocional.
Qué revisar en una financiera especializada
Las financieras especializadas pueden trabajar con distintos distribuidores y ofrecer criterios adaptados al crédito automotriz. Esa flexibilidad puede ser útil cuando tu perfil no encaja en una campaña bancaria, aunque normalmente exige revisar con mayor atención quién presta, qué empresa administra la cobranza y qué condiciones aplican si te retrasas. Antes de enviar datos, busca la razón social, el domicilio, los canales de atención y la información de registro que corresponda. Pide una tabla de amortización y una oferta formal; una llamada prometiendo aprobación inmediata no equivale a crédito autorizado ni revela el coste total.
Compara las propuestas con el mismo escenario
Para comparar los tres canales, prepara una ficha única: precio de contado, importe financiado, plazo, tasa, CAT, comisión, seguro y mensualidad. Añade los gastos que pagarás al inicio y el coste de accesorios obligatorios. Después solicita cada propuesta con las mismas cifras; de lo contrario, una cuota menor puede esconder un plazo más largo o un enganche que alguien olvidó mencionar. Observa también la fecha de vigencia y las condiciones de prepago. Una oferta útil debe permitirte saber cuánto pagarás en total y qué sucede si adelantas mensualidades, vendes el auto o cancelas antes del vencimiento.
Elige el canal que puedas sostener
No necesitas elegir por reputación o rapidez: elige el canal que deje más claro el riesgo que asumirás. Si la agencia presenta una promoción competitiva y documenta todos los costes, puede ser práctica; si el banco mejora la tasa sin añadir productos caros, quizá convenga esa ruta; si una financiera acepta tu perfil, verifica que la flexibilidad no venga acompañada de un CAT desproporcionado. Antes de firmar, compara la oferta formal con tu presupuesto y confirma que la mensualidad cabe incluso en un mes difícil. La mejor decisión es la que puedes sostener, no la que solo logra la aprobación.
Dónde continuar la investigación con más seguridad
Para seguir investigando, revisa CONDUSEF Buró de Crédito y compara qué opción tiene más sentido para tu situación.
Criterios clave para comparar antes de decidir
Una buena decisión depende de algo más que una primera impresión. Compara el costo total, los plazos, la reputación, el esfuerzo necesario y la claridad de las condiciones de la oferta. Cuando esos criterios aparecen juntos, es más fácil saber si una opción resuelve el problema o solo parece atractiva al principio.
Cómo usar esta guía para tu próximo paso
Revisa los criterios antes de avanzar
Diferencias entre agencia, banco y financiera requiere contexto, comparación y paciencia. Usa los puntos anteriores como una lista práctica: vuelve a revisar tu objetivo, busca señales concretas y avanza solo cuando la elección encaje con tus necesidades actuales.